
Kısaca
- Ar-Ge personelinin SGK ve gelir vergisi kesintisi standart çalışanla aynı hesaplanır; fark işveren tarafında ve damga vergisinde ortaya çıkar.
- Asgari ücret istisnası düşüldükten sonra kalan gelir vergisinin %80'i (lisans), %90'ı (yüksek lisans) ya da %95'i (doktora) vergi dairesine ödenmez, işverende kalır.
- Ar-Ge kapsamındaki ücretten damga vergisi alınmaz; 100.000 TL brütte çalışanın neti bu yüzden 508,30 TL daha yüksektir.
- SGK işveren hissesinin yarısı Hazine ve Maliye Bakanlığı bütçesinden karşılanır; işsizlik sigortası primi bu desteğe girmez.
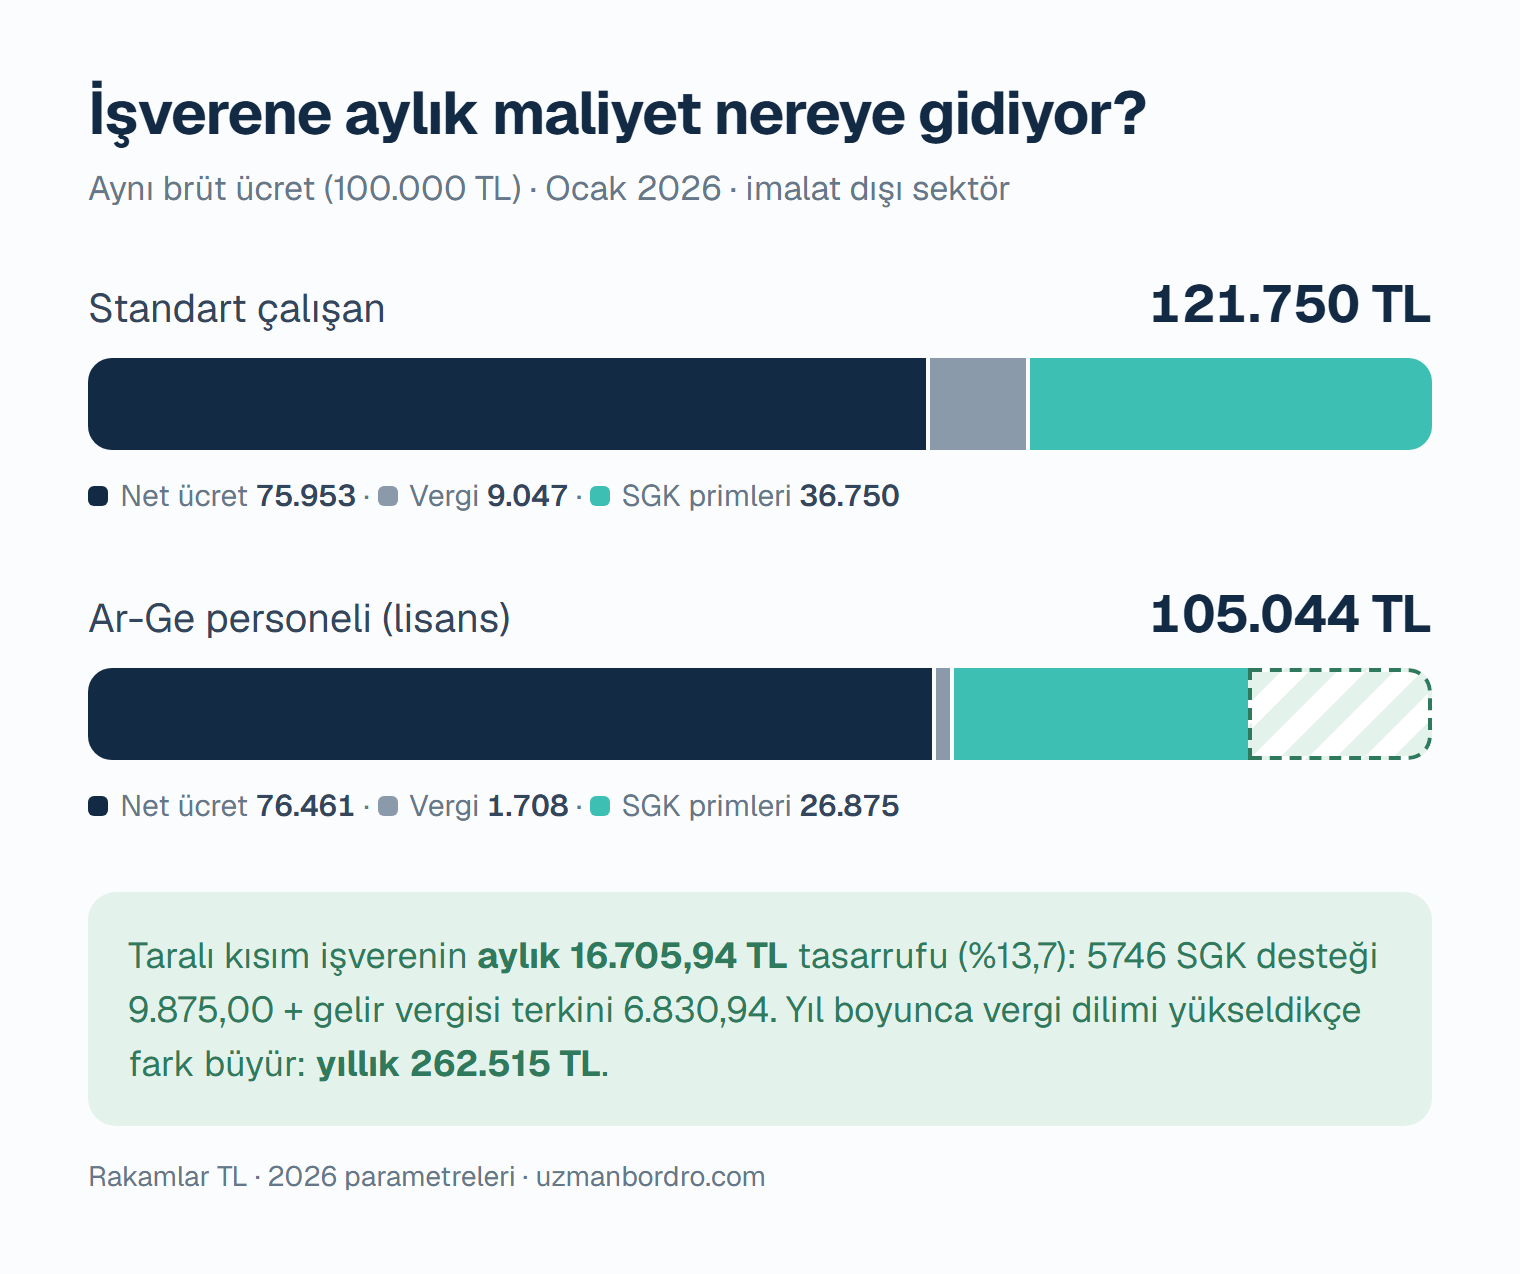
- 100.000 TL brüt ücretle Ocak 2026'da işverene maliyet standart çalışanda 121.750 TL, lisans mezunu Ar-Ge personelinde 105.044,06 TL'dir.
- Teşvikler 1 Ağustos 2025'ten beri brüt asgari ücretin 40 katıyla sınırlıdır; 2026'da bu sınır aylık 1.321.200 TL'dir.
Bu yazıda (12 başlık)
- Ar-Ge bordrosunu standart bordrodan ayıran üç teşvik
- Örneğin varsayımları
- Adım 1 — SGK ve işsizlik kesintileri
- Adım 2 — Gelir vergisi
- Adım 3 — Gelir vergisi terkini
- Adım 4 — Damga vergisi
- Adım 5 — İşveren SGK primi ve sigorta primi desteği
- Sonuç: Ocak 2026 bordrosu yan yana
- Yıl boyunca fark büyür
- Ar-Ge bordrosunda dikkat edilmesi gereken beş nokta
- Sık sorulan sorular
- Kendi rakamlarınızla hesaplayın
Ar-Ge personelinin bordrosu ilk bakışta standart bir bordroya benzer: aynı brüt ücret, aynı SGK kesintisi, aynı gelir vergisi dilimi. Fark, bordronun işveren tarafında ve damga vergisinde ortaya çıkar. Doğru kurulduğunda, aynı brüt ücretle çalışan bir Ar-Ge personelinin işverene maliyeti standart bir çalışana göre aylık yüzde 13'ün üzerinde düşer.
Bu yazıda 2026 Ocak ayı için tek bir örnek bordroyu baştan sona hesaplıyoruz. Rakamların tamamı 2026 parametreleriyle Uzman Bordro hesap motorundan alınmıştır.
Ar-Ge bordrosunu standart bordrodan ayıran üç teşvik
5746 sayılı Kanun kapsamındaki Ar-Ge ve tasarım merkezlerinde, 4691 sayılı Kanun kapsamındaki teknoloji geliştirme bölgelerinde (teknokentlerde) çalışan Ar-Ge ve destek personelinin bordrosunda üç teşvik birlikte çalışır:
| Teşvik | Ne yapar? | Kimin lehine? |
|---|---|---|
| Gelir vergisi stopajı teşviki (terkin) | Asgari ücret istisnası düşüldükten sonra kalan verginin eğitim durumuna göre %80, %90 ya da %95'i vergi dairesine ödenmez | İşveren |
| Damga vergisi istisnası | Ar-Ge kapsamındaki ücretten damga vergisi alınmaz | Çalışan (brüt anlaşmada net artar) |
| Sigorta primi desteği | SGK işveren hissesinin yarısı Hazine ve Maliye Bakanlığı bütçesinden karşılanır | İşveren |
Bunlara ek olarak her işverenin yararlandığı 5510 sayılı Kanun prim indirimi de bordroda yer alır: imalat dışı sektörlerde 2 puan, imalat sektöründe 5 puan (imalattaki 5 puan, geçici madde 108 uyarınca 31.12.2026'ya kadar uygulanır).
Örneğin varsayımları
- Dönem: Ocak 2026 (yılın ilk ayı, devreden vergi matrahı yok)
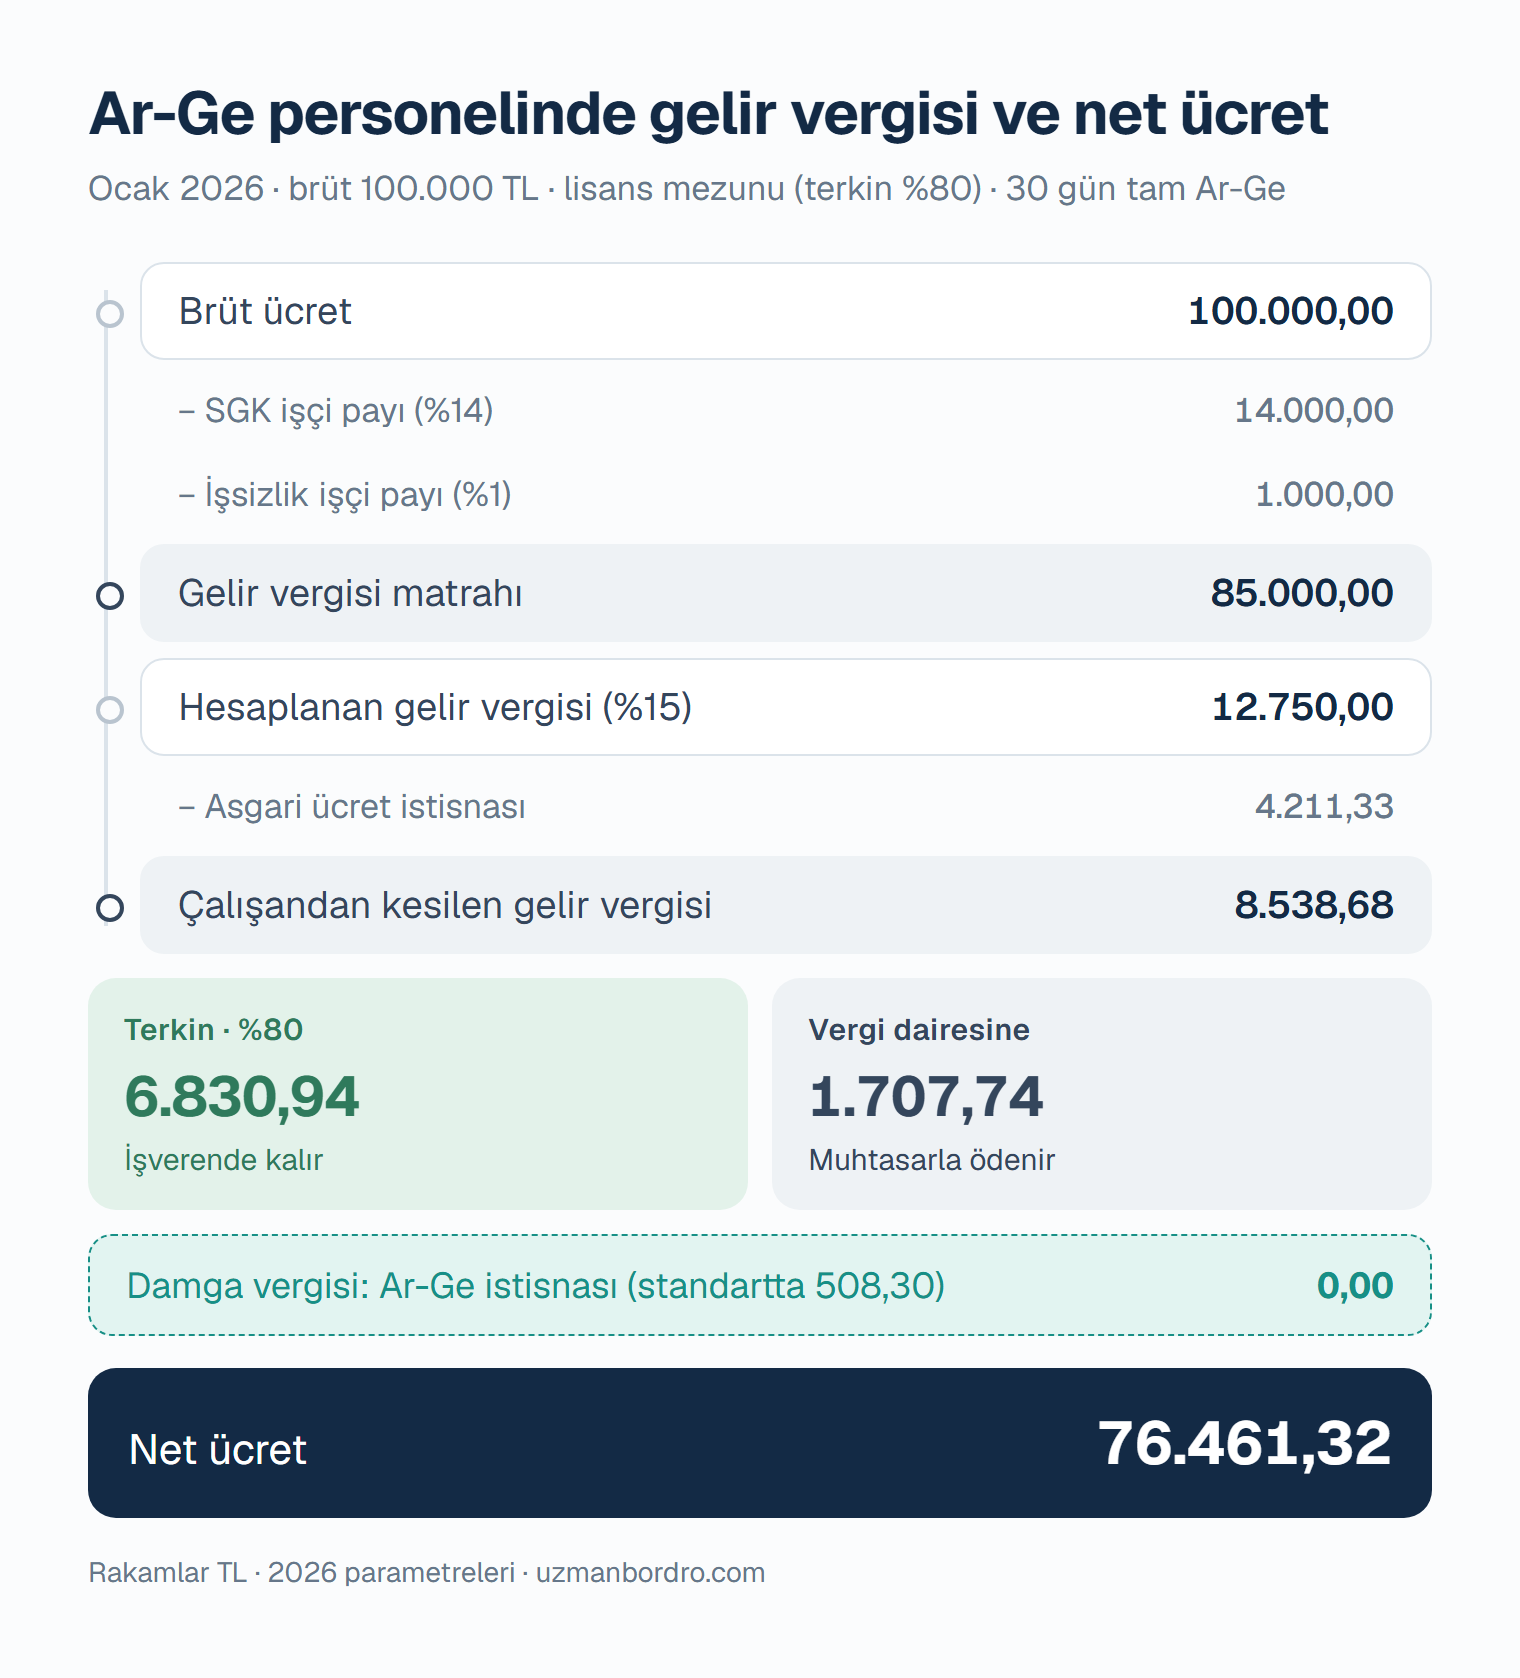
- Brüt ücret: 100.000 TL
- Çalışılan gün: 30, bunun 30 günü Ar-Ge faaliyetinde (tam Ar-Ge ayı)
- Personel: 5746 kapsamında, lisans mezunu Ar-Ge personeli (terkin oranı %80)
- Sektör: imalat dışı (5510 indirimi 2 puan)
- Ek ödeme yok (prim, ikramiye, fazla çalışma yok)
Karşılaştırma için aynı brüt ücretle çalışan standart bir çalışanın bordrosunu da yanına koyacağız.
Adım 1 — SGK ve işsizlik kesintileri
Çalışan tarafındaki SGK kesintileri Ar-Ge personelinde standart çalışanla aynıdır:
- SGK işçi payı: 100.000 × %14 = 14.000,00 TL
- İşsizlik sigortası işçi payı: 100.000 × %1 = 1.000,00 TL
Gelir vergisi matrahı: 100.000 − 14.000 − 1.000 = 85.000,00 TL
Adım 2 — Gelir vergisi
Gelir vergisi de önce standart çalışandaki gibi hesaplanır:
- Hesaplanan gelir vergisi: 85.000 × %15 = 12.750,00 TL
- Asgari ücret gelir vergisi istisnası: 4.211,33 TL
- Çalışandan kesilen gelir vergisi (hesaplanan vergi − istisna): 8.538,68 TL
Bu vergi Ar-Ge personelinin de netinden düşülür. Gelir vergisi teşviki çalışanın net ücretini değiştirmez; farkı bir sonraki adımda işveren görür.
Adım 3 — Gelir vergisi terkini
Ar-Ge personelinden kesilen gelir vergisinin, eğitim durumuna göre belirlenen kısmı vergi dairesine ödenmez: muhtasar ve prim hizmet beyannamesi üzerinden tahakkuk eden vergiden indirilir. Buna terkin denir.
- Terkin: 8.538,68 × %80 = 6.830,94 TL → işverende kalır
- Vergi dairesine ödenen: 8.538,68 − 6.830,94 = 1.707,74 TL
Terkin oranı personelin eğitim durumuna bağlıdır:
| Eğitim durumu | Terkin oranı | Bu örnekte terkin | İşverene maliyet |
|---|---|---|---|
| Doktora ya da desteklenecek program alanlarından birinde en az yüksek lisans | %95 | 8.111,74 TL | 103.763,26 TL |
| Yüksek lisans ya da desteklenecek program alanlarından birinde lisans | %90 | 7.684,81 TL | 104.190,19 TL |
| Diğerleri | %80 | 6.830,94 TL | 105.044,06 TL |
Teknokentlerde (4691) eğitim farkı yoktur: Ar-Ge, tasarım ve destek personelinin bu görevleriyle ilgili ücretleri için kalan verginin tamamı terkin edilir.
Adım 4 — Damga vergisi
Standart çalışanda damga vergisi şöyle hesaplanır: 100.000 × ‰7,59 = 759,00 TL. Bunun asgari ücrete isabet eden 250,70 TL'si istisnadır ve çalışandan 508,30 TL kesilir.
5746 sayılı Kanun'a göre Ar-Ge ve tasarım faaliyetlerine ilişkin düzenlenen kâğıtlardan damga vergisi alınmaz. Tam Ar-Ge ayında bordroda damga vergisi kesilmez. Brüt ücretle anlaşılmış bir çalışanın net ücreti bu yüzden standart çalışana göre 508,30 TL daha yüksektir.
Adım 5 — İşveren SGK primi ve sigorta primi desteği
İşveren tarafında primler yine standart çalışanla aynı hesaplanır:
- SGK işveren payı: 100.000 × %21,75 = 21.750,00 TL
- İşsizlik sigortası işveren payı: 100.000 × %2 = 2.000,00 TL
Ardından iki indirim uygulanır:
- 5510 prim indirimi (2 puan): 100.000 × %2 = 2.000,00 TL
- 5746 sigorta primi desteği: kalan işveren hissesinin yarısı → 100.000 × (%21,75 − %2) × %50 = 9.875,00 TL
Toplam SGK teşviki 11.875,00 TL'dir. Dikkat: işsizlik sigortası primi bu desteğe girmez, işveren tarafından tam ödenir.
Sonuç: Ocak 2026 bordrosu yan yana
| Standart çalışan | Ar-Ge personeli (lisans) | |
|---|---|---|
| Brüt ücret | 100.000,00 | 100.000,00 |
| SGK işçi payı (%14) | 14.000,00 | 14.000,00 |
| İşsizlik işçi payı (%1) | 1.000,00 | 1.000,00 |
| Kesilen gelir vergisi | 8.538,68 | 8.538,68 |
| Kesilen damga vergisi | 508,30 | 0,00 |
| Net ücret | 75.953,02 | 76.461,33 |
| SGK + işsizlik işveren payı | 23.750,00 | 23.750,00 |
| 5510 prim indirimi | −2.000,00 | −2.000,00 |
| 5746 sigorta primi desteği | — | −9.875,00 |
| Gelir vergisi terkini | — | −6.830,94 |
| İşverene maliyet | 121.750,00 | 105.044,06 |
Aynı brüt ücretle Ar-Ge personelinin işverene aylık maliyeti 16.705,94 TL (%13,7) daha düşüktür.
Yıl boyunca fark büyür
Yıl ilerledikçe kümülatif gelir vergisi matrahı yükselir ve çalışan %20, ardından %27 dilimine geçer. Kesilen gelir vergisi arttıkça terkin de artar; bu yüzden teşvikin etkisi yılın ikinci yarısında daha büyüktür. Aynı varsayımlarla 12 aylık toplam:
| Yıllık işverene maliyet | Standart çalışana göre fark | |
|---|---|---|
| Standart çalışan | 1.461.000,00 TL | — |
| Ar-Ge personeli (lisans, %80) | 1.198.484,96 TL | −262.515,04 TL (%18,0) |
| Ar-Ge personeli (yüksek lisans, %90) | 1.180.483,08 TL | −280.516,92 TL (%19,2) |
| Ar-Ge personeli (doktora, %95) | 1.171.482,14 TL | −289.517,86 TL (%19,8) |
Tutarlar kuruşa yuvarlanmıştır; asgari ücret gelir vergisi istisnasının tam tutarı 4.211,325 TL olduğu için bazı satırlarda 1 kuruşluk yuvarlama farkı görülebilir.
Ar-Ge bordrosunda dikkat edilmesi gereken beş nokta
- Kısmi Ar-Ge ayı. Personel ayın bir kısmında Ar-Ge dışı işte çalıştıysa terkin, Ar-Ge gününe isabet eden vergi üzerinden hesaplanır. Önce hesaplanan vergi Ar-Ge gününe oranlanır, asgari ücret istisnası ondan sonra ve tam tutarıyla düşülür. Sıra ters kurulursa tam Ar-Ge ayında fark görünmez ama kısmi aylarda terkin olduğundan yüksek çıkar.
- Fazla çalışma teşvik dışıdır. Haftalık 45 saati aşan çalışmalara ve ek çalışma sürelerine ilişkin ücretler teşvikten yararlanamaz. Hak kazanılmış hafta tatili, yıllık ücretli izin ve ulusal bayram ve genel tatil günlerine isabet eden ücretler ise teşvik kapsamındadır.
- Sigorta primi desteği yalnız ücrete uygulanır. Kanun desteği "ücretleri üzerinden hesaplanan" işveren hissesine bağlar. Prim, ikramiye gibi ücret dışı ödemelerde %50 destek yoktur; bu ödemelere yalnız 5510 indirimi uygulanır. Gelir vergisi terkini ise bu ödemelere de uygulanır: Gelir Vergisi Kanunu'nun 61. maddesine göre prim ve ikramiye adıyla yapılan ödemeler de ücrettir.
- 40 kat sınırı. 1 Ağustos 2025'ten itibaren gelir vergisi terkini ve damga vergisi istisnası, ücretin brüt asgari ücretin 40 katını aşmayan kısmıyla sınırlıdır. 2026'da bu sınır aylık 1.321.200 TL'dir.
- Eğitim bilgisi doğru girilmelidir. Terkin oranı eğitim durumuna göre değiştiği için personel kartında eğitim bilgisi eksik ya da hatalıysa terkin de hatalı hesaplanır.
Sık sorulan sorular
Ar-Ge teşviki çalışanın net maaşını değiştirir mi? Gelir vergisi terkini değiştirmez: vergi çalışandan normal şekilde kesilir, teşvik işverende kalır. Damga vergisi istisnası ise brüt ücretle anlaşılmış çalışanın netini artırır; 100.000 TL brütte bu fark aylık 508,30 TL'dir.
Terkin edilen gelir vergisi kime kalır? İşverene. Çalışandan kesilen verginin terkin edilen kısmı muhtasar ve prim hizmet beyannamesi üzerinden tahakkuk eden vergiden indirilir, vergi dairesine ödenmez.
Teknokent personelinde terkin oranı nedir? 4691 sayılı Kanun kapsamındaki teknokent personelinde eğitim durumuna göre oran farkı yoktur; asgari ücret istisnası düşüldükten sonra kalan verginin tamamı terkin edilir.
5746 sigorta primi desteği hangi ödemelere uygulanır? Yalnız ücrete. Prim, ikramiye ve fazla çalışma ücreti gibi ödemeler desteğin dışındadır. İşsizlik sigortası primi de desteğe girmez.
Ar-Ge personeli fazla mesai yaparsa ne olur? Fazla çalışma ücreti normal bir ücret gibi vergilendirilir: gelir vergisi terkin edilmez, damga vergisi kesilir. Aynı aydaki normal ücretin teşviki ise etkilenmez.
Ar-Ge teşvikinin bir üst sınırı var mı? Evet. 7555 sayılı Kanunla 1 Ağustos 2025'ten itibaren gelir vergisi terkini ve damga vergisi istisnası, ücretin brüt asgari ücretin 40 katını aşmayan kısmıyla sınırlandırıldı. 2026'da bu sınır aylık 1.321.200 TL'dir.
Kendi rakamlarınızla hesaplayın
Maaş Hesaplama ekranında çalışan türü olarak Ar-Ge Personeli (5746) ya da Teknokent Personeli (4691) seçip eğitim durumunu ve her ayın Ar-Ge gün sayısını girerek kendi bordronuzu 12 ay boyunca görebilirsiniz. Prim, ikramiye, yemek ya da fazla mesai gibi ek ödemeler varsa Detaylı Maliyet modülü her kalemi teşvik kurallarıyla ayrı ayrı hesaplar.
Kaynaklar
- 5746 sayılı Araştırma, Geliştirme ve Tasarım Faaliyetlerinin Desteklenmesi Hakkında Kanun, madde 3
- 4691 sayılı Teknoloji Geliştirme Bölgeleri Kanunu, geçici madde 2
- 7555 sayılı Kanun (Resmî Gazete 24.07.2025, sayı 32965), madde 19 ve 27 — 40 kat sınırı ve yürürlüğü
- Gelir Vergisi Genel Tebliği (Seri No: 331) — Resmî Gazete 04.09.2025, sayı 33007
- 193 sayılı Gelir Vergisi Kanunu, madde 23/18 (asgari ücret istisnası) ve madde 61 (ücretin tanımı)
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu, madde 81 ve geçici madde 108 (prim indirimi)
Bu yazı 06 Kasım 2026 tarihinde yürürlükteki mevzuata göre hazırlandı ve bilgilendirme amaçlıdır; bağlayıcı kaynak Resmî Gazete’de yayımlanan düzenlemeler ve ilgili kurum duyurularıdır. Bir hata görürseniz bize yazın.